


STRATEGY DESK: od tezy rynkowej do konkretnej ekspozycji (strategia inwestycyjna)

Opublikowaliśmy aktualizację Strategy Desk z 22 września 2026 roku.
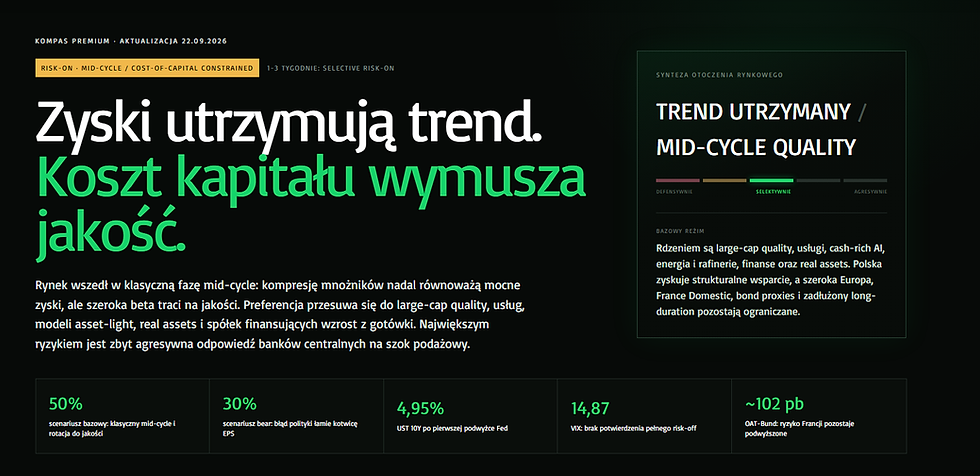
Strategy Desk: od tezy rynkowej do konkretnej ekspozycji
Zaktualizowaliśmy Strategy Desk oraz sposób, w jaki narzędzie łączy analizę rynku z Watchlistami Kompasu.
Najważniejsza zmiana nie polega wyłącznie na dodaniu nowych tematów. Chodzi o stworzenie spójnego procesu, w którym każda teza inwestycyjna powinna mieć:
określony mechanizm ekonomiczny,
potwierdzenie w danych i raportach,
wskazane sektory oraz branże,
warunki dalszego obowiązywania,
sygnał, który może ją osłabić lub zanegować,
możliwe instrumenty do dalszej analizy.
Aktualny obraz rynku
Bieżący reżim określamy jako:
RISK-ON · MID-CYCLE / COST-OF-CAPITAL CONSTRAINED
Trend wzrostowy pozostaje aktywny, ponieważ zyski spółek i nominalny wzrost nadal amortyzują wpływ wysokich rentowności. Jednocześnie koszt kapitału ogranicza przestrzeń do dalszej, szerokiej ekspansji mnożników.
W takim środowisku większe znaczenie mają:
duże spółki jakościowe,
usługi i modele asset-light,
dodatni wolny przepływ pieniężny,
pricing power,
ograniczona zależność od refinansowania,
realny zwrot z ponoszonych nakładów inwestycyjnych.
Scenariusz bazowy pozostaje na poziomie 50%, bull 20%, a bear 30%. Nie zmieniły się więc same prawdopodobieństwa, lecz mechanizm selekcji wewnątrz rynku.
Najważniejsze zmiany sektorowe
W aktualnej mapie sektorowej wzmacniamy kilka kierunków.
Rafinerie i gasoline scarcity
Wysokie marże diesla zachęcają rafinerie do maksymalizacji jego produkcji kosztem uzysku benzyny. Jednocześnie zapasy benzyny pozostają niskie, eksport spada, a droższa naphtha zwiększa koszt blendowania.
Teza energetyczna rozszerza się z samej ropy i diesla na rafinerie, benzynę, octane oraz logistykę produktów paliwowych.
AI: od infrastruktury do pamięci
Popyt związany z AI zaczyna rozlewać się poza najnowsze układy i HBM. Przenoszenie mocy produkcyjnych do nowszych generacji ogranicza podaż DDR3 i DDR2, wspierając ceny oraz miks produktowy producentów starszych typów pamięci.
Jednocześnie pozostajemy selektywni. Preferujemy beneficjentów posiadających marżę, dodatni FCF i kontrolę nad finansowaniem ponad spółkami, które uczestnictwo w boomie AI finansują przede wszystkim rosnącym zadłużeniem.
Polska: produktywność zamiast taniej pracy
Długoterminowa przewaga Polski coraz mniej opiera się na niskich kosztach pracy, a coraz bardziej na automatyzacji, cyfryzacji, inwestycjach infrastrukturalnych, wzroście TFP i finansowaniu produktywności.
To wspiera wybrane banki, automatykę, infrastrukturę i dostawców rozwiązań zwiększających efektywność. Nie jest jednak argumentem za bezwarunkowym kupowaniem całej GPW.
Surowce i real assets
Temat surowcowy rozszerzamy poza miedź i złoto. Ograniczona podaż aluminium, strukturalny popyt związany z sieciami i elektryfikacją oraz przemysłowy komponent srebra zwiększają liczbę potencjalnych beneficjentów.
Europa: większa selekcja regionalna
Presja na francuski dług pokazuje, że spółki krajowe ponoszą jednocześnie koszt globalnych stóp oraz lokalnego ryzyka fiskalnego i politycznego.
Podtrzymujemy więc preferencję dla Iberii, globalnych eksporterów i spółek europejskich posiadających przychody poza lokalnym rynkiem względem szerokiej ekspozycji na France Domestic.
„Wykresy Dnia” stają się warstwą dowodową
Najważniejszą zmianą funkcjonalną jest powiązanie wykresów źródłowych bezpośrednio z zakładką „Sektory”.
Każdy wykres otrzymał teraz:
powiązany sektor lub branżę,
konkretny temat inwestycyjny,
status: potwierdza, częściowo potwierdza albo neguje,
interpretację wpływu na tezę,
warunek, który może zmienić ocenę.
Nowa „Mapa dowodów sektorowych” pozwala szybko sprawdzić, które elementy scenariusza mają potwierdzenie w danych, gdzie pojawiają się zastrzeżenia, a gdzie napływające informacje podważają wcześniejsze założenia.
Przykładowo dane dotyczące zatrudnienia w amerykańskiej technologii negują tezę o szerokim boomie całego sektora, ale nie podważają popytu na wybrane elementy infrastruktury AI. To ważne rozróżnienie: silny temat inwestycyjny nie musi oznaczać, że zyskiwać będzie każda spółka posiadająca odpowiednią etykietę.
Jak Strategy Desk łączy się z Watchlistami (strategia inwestycyjna)?
Strategy Desk odpowiada na pytania:
w jakim reżimie znajduje się rynek,
jakie mechanizmy obecnie dominują,
które sektory i branże mają sprzyjające otoczenie,
jakie dane potwierdzają lub podważają daną tezę.
Watchlisty Kompasu wykonują kolejny krok. Pokazują spółki i ETF-y zgodne z aktualnymi tematami oraz, w przypadku spółek, przechodzące dodatkowo przez Ranking Kompasu.
Dobrym przykładem jest temat rafinerii:
Strategy Desk identyfikuje niedobór produktów paliwowych.
Wykres źródłowy pokazuje relację cen diesla i benzyny.
Analiza określa, co potwierdza tezę i co może ją zanegować.
Watchlista ETF wskazuje możliwe ekspozycje sektorowe, takie jak XLE czy CRAK.
Watchlista spółek wskazuje na możliwe ekspozycje bezpośrenio na rynku akcji, takie jak MPC
Inwestor może następnie ocenić wykres, moment techniczny oraz własny poziom ryzyka.


Watchlista nie zastępuje analizy, a Strategy Desk nie jest listą instrumentów do automatycznego kupowania. Razem tworzą proces prowadzący od obrazu makro, przez sektor i dowód, do konkretnej ekspozycji wymagającej dalszej oceny.
Kompas Rynkowy to sprawdzona strategia inwestycyjna stosowana przez najlepsze fundusze hedgingowe na świecie.
Więcej tutaj: https://www.kompasrynkowy.pl/strategy-desk-premium
Wszystkie treści zawarte na stronie www.kompasrynkowy.pl (dalej Serwis) mają wyłącznie charakter informacyjny i edukacyjny. Decyzje inwestycyjne podjęte na ich podstawie podejmowane są na wyłączną odpowiedzialność Użytkownika Serwisu. Zawarte w Serwisie dane, raporty, opracowania, informacje, analizy zostały przygotowane wyłącznie w celach informacyjnych, są tylko i wyłącznie subiektywnymi opiniami autorów i nie stanowią w szczególności:
a. usług doradztwa inwestycyjnego lub udzielania rekomendacji dotyczących instrumentów finansowych lub ich emitentów, o których mowa w ustawie z dnia 29 lipca 2005 roku o obrocie instrumentami finansowymi (t.j. Dz.U. z 2020 r. poz. 89),
b. rekomendacji w rozumieniu przepisów „Rozporządzenia Delegowanego Komisji (UE) nr 2016/958 z dnia 9 marca 2016r. uzupełniającego rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 596/2014 w odniesieniu do regulacyjnych standardów technicznych dotyczących środków technicznych do celów obiektywnej prezentacji rekomendacji inwestycyjnych lub innych informacji rekomendujących lub sugerujących strategię inwestycyjną oraz ujawniania interesów partykularnych lub wskazań konfliktów interesów”.
Więcej w Regulaminie Serwisu.
Komentarze